¿Tiene arreglo la crisis de la vivienda si cambia el color de La Moncloa?
 Be Real
¿Tiene arreglo la crisis de la vivienda si cambia el color de La Moncloa?
Mientras los analistas del sector inmobiliario y el Banco de España advierten de un desplome histórico de la oferta y un déficit habitacional que roza el millón de hogares, el Ejecutivo defiende el intervencionismo como único escudo social ante la escalada de precios. La gran incógnita que sobrevuela el mercado es cuánto tiempo costaría deshacer el nudo regulatorio en un eventual cambio de ciclo político.
Por Ángel Manuel Gómez · Presidente y Fundador de Be Real Group.
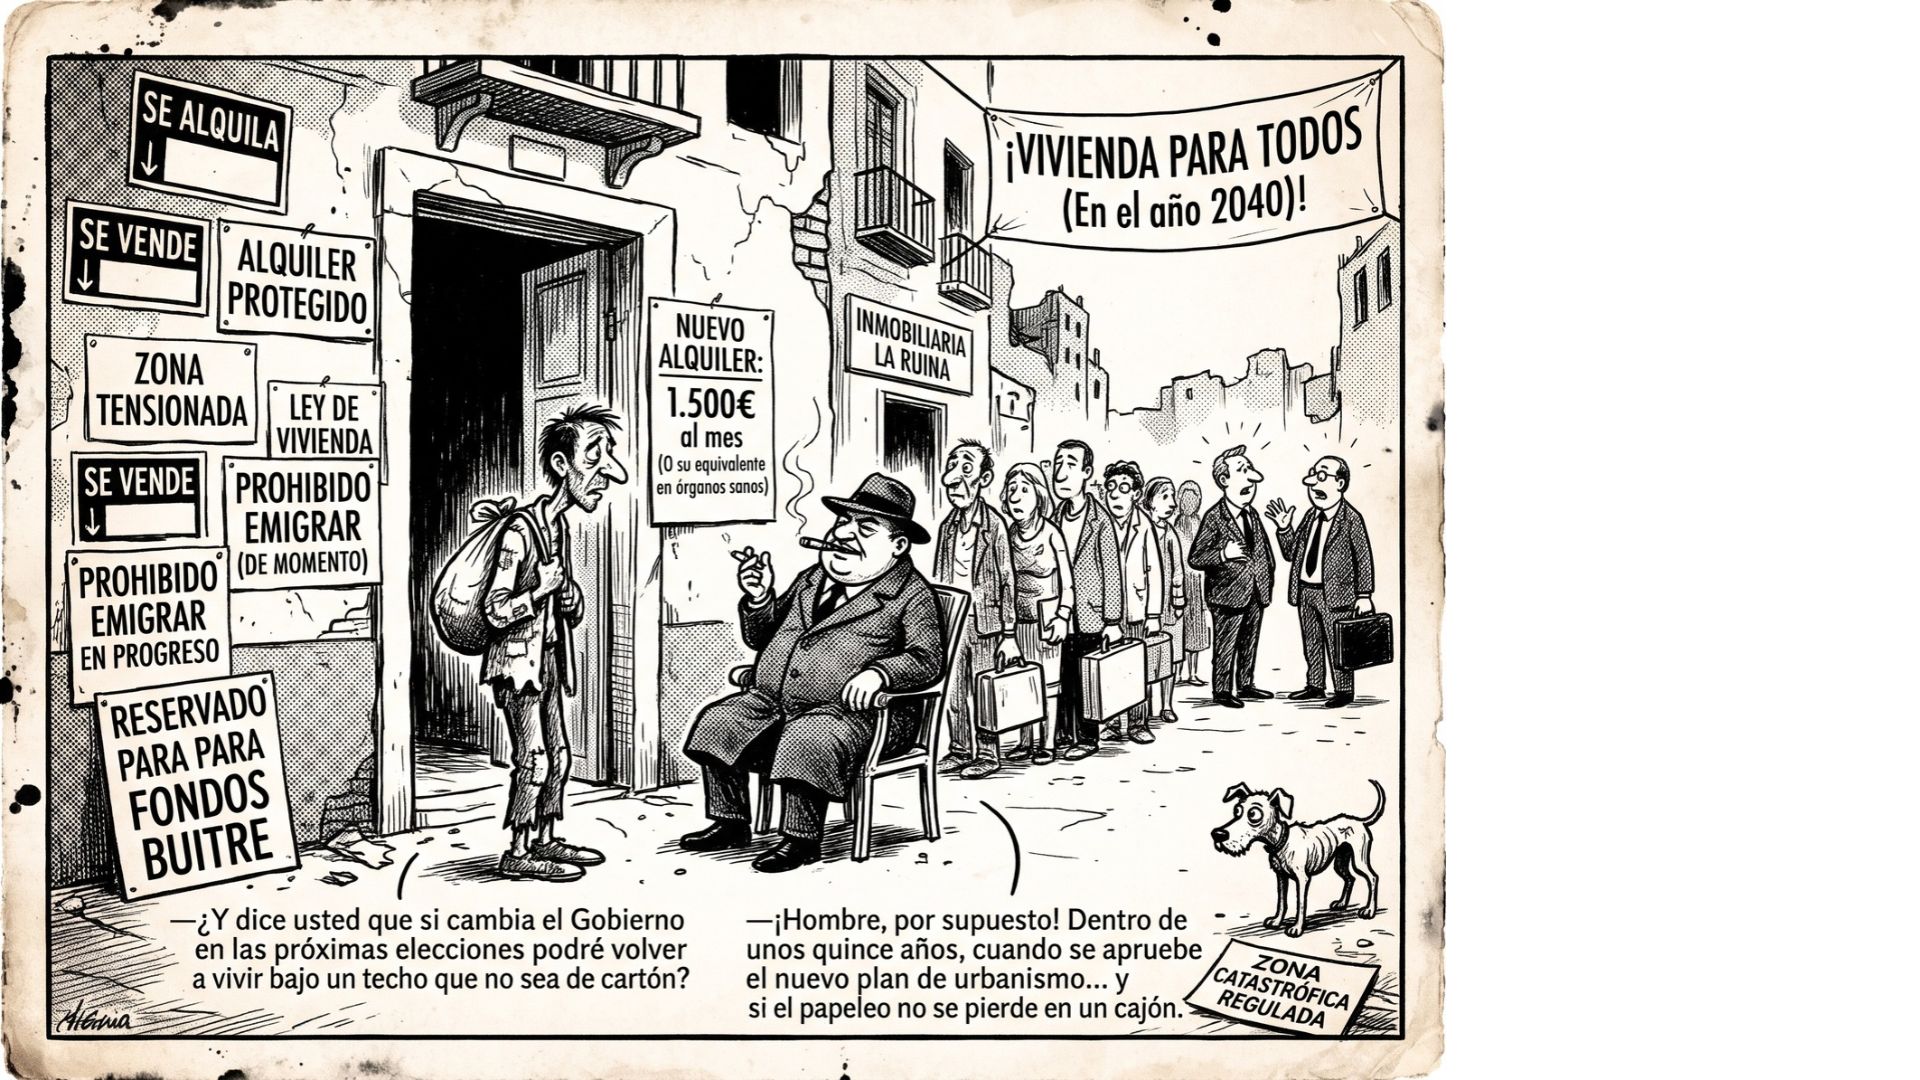
En las agencias inmobiliarias de Madrid, Barcelona, Valencia o Málaga se respira estos días una mezcla de agotamiento y incredulidad. La escena se repite cada mañana: decenas de llamadas para un solo piso en alquiler, colas en el rellano antes siquiera de abrir la puerta y propietarios que, lejos de frotarse las manos, prefieren echar el cerrojo o pasarse al alquiler de temporada. Para una amplia mayoría de analistas inmobiliarios, promotores y asociaciones de propietarios, la política residencial impulsada durante los últimos años por el Gobierno de coalición encabezado por el Partido Socialista ha provocado una fractura sin precedentes en el mercado. Sin embargo, desde el Ejecutivo y los colectivos en defensa del derecho a la vivienda se sostiene exactamente lo contrario: que sin un freno legal a los precios y a la especulación, millones de familias quedarían directamente expulsadas de sus barrios.
La verdad es que, más allá del ruido ideológico, los números dibujan una tormenta perfecta. Y la pregunta que hoy quita el sueño tanto a inversores como a jóvenes que intentan emanciparse es tan directa como incómoda: si el PSOE no ganara las próximas elecciones generales y se produjera un giro radical en la política de vivienda, ¿se podría revertir todo este deterioro? Y, lo más importante, ¿cuántos años tardaríamos en volver a algo parecido a la normalidad?
La radiografía del choque: cifras de un mercado tensionado
Para entender la magnitud del problema hay que mirar las estadísticas con frialdad. Según los datos recopilados por el Observatorio del Alquiler, entre 2021 y 2026 han desaparecido del mercado del alquiler residencial habitual alrededor de 390.443 viviendas en España, lo que supone pasar de más de un millón de inmuebles disponibles a apenas 660.993 unidades previstas para el cierre de este ejercicio. Una caída del 37,1 %. El resultado, lejos de abaratar los recibos mensuales, ha sido el opuesto al deseado por los legisladores: en ese mismo periodo, el precio medio del arrendamiento se ha disparado un 47,9 %, escalando desde los 819 euros hasta los 1.211 euros al mes.
Desde la óptica de los expertos del sector, el diagnóstico es contundente. Sostienen que la Ley de Vivienda y las sucesivas prórrogas excepcionales, culminadas con la reciente convalidación parlamentaria en noviembre de 2026 del nuevo decreto de vivienda, que introduce prórrogas extraordinarias de hasta dos años, topes del 2 % a las rentas, un IVA del 10 % al alquiler de corta duración y un gravamen del 25 % a las socimis residenciales, han dinamitado la seguridad jurídica. Según encuestas realizadas entre agencias inmobiliarias tras estas últimas medidas, el 78,1 % constata retiradas masivas de inmuebles del alquiler tradicional y un 72 % denuncia una congelación directa de operaciones. Es como intentar enfriar una olla a presión soldando la tapa mientras se mantiene el fuego al máximo: el vapor no desaparece, simplemente busca otra salida, ya sea hacia el alquiler de habitaciones, el arrendamiento temporal o la venta pura y dura.
Frente a esta lectura crítica, el Gobierno y los defensores de la regulación pública argumentan que el mercado libre llevaba años fallando de manera estrepitosa. Ministros como Carlos Cuerpo y Pablo Bustinduy han defendido en el debate público que la intervención estatal es indispensable para proteger a las clases medias y trabajadoras frente a subidas abusivas, frenar la acumulación especulativa de inmuebles y garantizar que la vivienda funcione como un bien de primera necesidad y no como un mero activo financiero. Además, desde el Ejecutivo subrayan que el problema responde a décadas de abandono del parque público, que en España apenas representa el 1,5 % del total de hogares frente a medias europeas mucho más elevadas, y recuerdan que en 2025 se iniciaron 15.500 viviendas protegidas, superando la media de 9.000 anuales registrada entre 2015 y 2024.
Los daños colaterales: millones de atrapados en el laberinto
Mientras ambos bloques se arrojan cifras en el Congreso, las consecuencias reales aterrizan sobre las espaldas de millones de ciudadanos. Y es que esta crisis no entiende de abstracciones macroeconómicas; tiene nombres, apellidos y nóminas concretas:
Los jóvenes y las familias sin ahorro previo: El Consejo de la Juventud de España (CJE) ha puesto sobre la mesa un dato demoledor: alquilar una vivienda en solitario consume ya el 98,7 % del salario medio juvenil. Al mismo tiempo, la proporción de jóvenes que dependen del alquiler se ha duplicado en dos décadas hasta alcanzar el 32,1 %. Para cientos de miles de menores de 35 años, emanciparse significa hoy compartir piso hasta bien entrados los treinta o depender del respaldo financiero de sus padres.
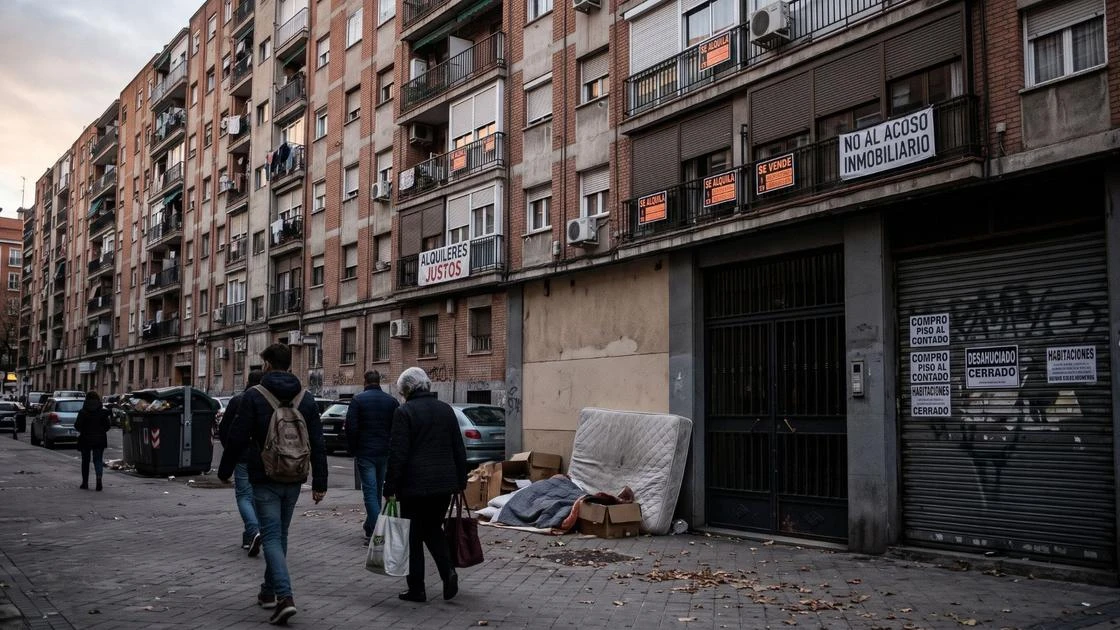
Los inquilinos en busca de piso: Al reducirse drásticamente la oferta disponible, los propietarios que aún mantienen sus casas en el mercado han endurecido los filtros hasta niveles casi policiales. Hoy no basta con tener un contrato indefinido; se exigen avales bancarios, seguros de impago y ratios de solvencia que dejan fuera de juego a familias monomarentales, trabajadores autónomos o personas con ingresos modestos, abocándolos a un mercado sumergido o a desplazarse a decenas de kilómetros de sus puestos de trabajo.
Los pequeños propietarios e inversores: En España, más del 90 % del parque de alquiler está en manos de particulares que compraron un segundo piso como complemento a su pensión. Muchos de ellos denuncian sentirse tratados como especuladores y asumen una creciente carga fiscal y regulatoria. A su vez, los fondos institucionales y promotores internacionales han puesto en pausa proyectos de build to rent (construir para alquilar) ante la imprevisibilidad normativa, restando miles de viviendas nuevas que el país necesitaba con urgencia.
Pero el agujero más profundo es estructural. El Banco de España ha elevado su estimación del déficit acumulado entre 2021 y 2025 hasta las 750.000 viviendas, en 2025 se crearon unos 240.000 nuevos hogares mientras apenas se terminaron 92.000 casas, y advierte de que, si no cambia el ritmo, esa brecha alcanzará el millón de viviendas en 2028.
¿Se puede revertir el daño tras un cambio de Gobierno?
Imaginemos el escenario planteado: las urnas dictan un relevo en La Moncloa y toma posesión un Ejecutivo de signo distinto, previsiblemente liderado por el Partido Popular, en solitario o con apoyos parlamentarios, decidido a desmontar el andamiaje intervencionista. ¿Bastaría un Boletín Oficial del Estado para sanar el mercado?
La mayoría de los economistas y analistas inmobiliarios coinciden en que el daño es parcialmente reversible a corto plazo, pero profundamente persistente a medio plazo. La razón es sencilla: la confianza se destruye en una tarde con un decreto ley, pero reconstruirla exige tiempo y hechos verificables.
En una primera fase, un nuevo Gobierno tendría margen para aplicar lo que los expertos llaman un "choque de certidumbre". Derogar los topes al alquiler, eliminar las prórrogas forzosas, reforzar las garantías procesales frente a los impagos y aplicar rebajas fiscales en el IRPF para los arrendadores —medidas que ya forman parte del programa económico defendido por portavoces populares como Juan Bravo— enviaría una señal inmediata al mercado. Según estimaciones de consultoras del sector, este giro permitiría recuperar de forma relativamente rápida una parte significativa de las cerca de 390.000 viviendas que huyeron hacia el alquiler temporal o quedaron vacías por miedo regulatorio.
Sin embargo, el gran cuello de botella no se resuelve solo derogando leyes estatales. El mercado inmobiliario español sufre una enfermedad crónica que va mucho más allá de las siglas que gobiernen en Madrid: la asfixia burocrática del suelo.
El reloj de la recuperación: plazos realistas para volver a la normalidad
Si hablamos de plazos concretos para recuperar un equilibrio razonable entre oferta y demanda, los expertos dividen el calendario en tres velocidades muy distintas:
De 6 a 18 meses (el deshielo psicológico y del alquiler): Es el tiempo que tardaría en notarse el efecto de la seguridad jurídica. Una vez eliminadas las restricciones de precios y mejorada la fiscalidad al arrendamiento, los pequeños propietarios comenzarían a devolver inmuebles al mercado residencial habitual. No bajarían los precios de golpe, la demanda embalsada es gigantesca, pero sí se frenaría en seco la sangría de oferta y se moderarían las subidas interanuales.
De 3 a 5 años (el despertar de la grúa): Construir viviendas no es fabricar tornillos. Incluso teniendo el terreno listo y financiado, levantar una promoción residencial exige entre 18 y 30 meses entre proyectos, licencias municipales y ejecución de obra. Para absorber el déficit de entre 750.000 y un millón de viviendas que señala el Banco de España, España necesitaría pasar de las 90.000 viviendas anuales actuales a un ritmo sostenido de al menos 200.000 o 250.000 viviendas terminadas cada año. Eso significa que los primeros frutos físicos de un nuevo ciclo constructor no aliviarían los precios de compra y alquiler hasta bien entrada la siguiente legislatura.
De 8 a 15 años (la cirugía profunda del urbanismo): Aquí reside la verdadera trampa del sistema español. La Comisión Nacional de los Mercados y la Competencia (CNMC) ha recordado que transformar suelo bruto en suelo finalista listo para edificar tarda entre 10 y 15 años, y en ocasiones hasta 20, mientras que la Federación Española de Municipios y Provincias (FEMP) admite que algunas licencias de obra tardan más de dos años en concederse. De hecho, en España hay hoy planeamiento urbanístico aprobado para más de siete millones de viviendas que siguen bloqueadas por trámites administrativos.
Al final, la lección que deja este convulso ciclo inmobiliario es tan clara como exigente. Un cambio de Gobierno que apueste por la seguridad jurídica, la colaboración público-privada y los incentivos fiscales podría detener la hemorragia del alquiler en poco más de un año y reactivar la inversión institucional. Pero devolver a España a un mercado verdaderamente sano, donde emanciparse no cueste casi el sueldo íntegro de un joven y donde exista un parque público y privado suficiente para absorber el crecimiento demográfico, exigirá como mínimo entre cuatro y seis años de políticas estables y una reforma valiente de las leyes del suelo que implique a ayuntamientos y comunidades autónomas de todos los colores políticos. Porque en el inmobiliario, como en la economía real, los atajos ideológicos suelen pagarse muy caros, y las soluciones duraderas nunca caben en los titulares de prensa. Parece ser que nuestro país lo que no vende no interesa.
Artículos recientes
16 de noviembre de 2026 16/11/2026
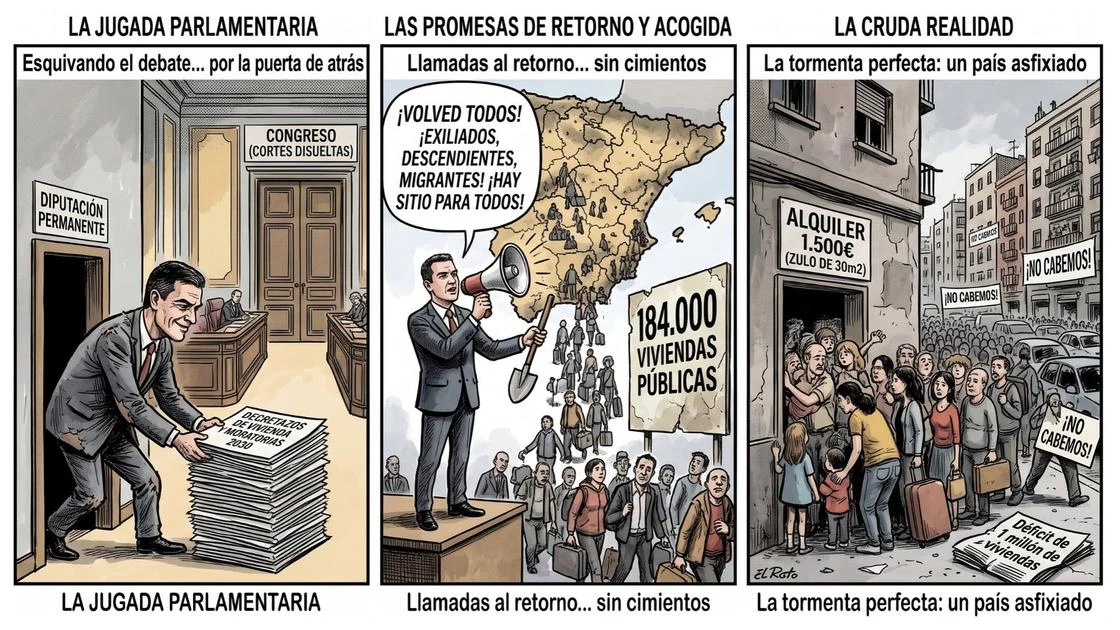
Ingeniería parlamentaria por la puerta de atrás y llamadas al retorno
Ingeniería parlamentaria por la puerta de atrás y…
14 de noviembre de 2026 14/11/2026
El gobierno qué olvido a sus ciudadanos
El gobierno qué olvido a sus ciudadanos hasta que…
11 de noviembre de 2026 11/11/2026
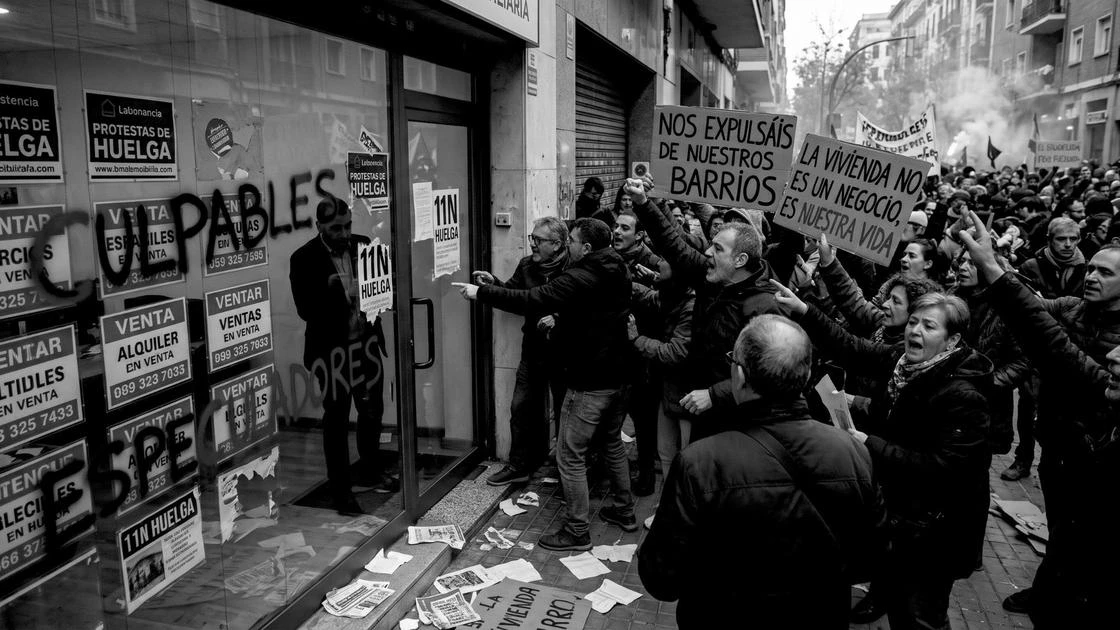
La diana equivocada: el peligroso linchamiento del sector inmobiliario este 11N
La diana equivocada: el peligroso linchamiento de…
10 de noviembre de 2026 10/11/2026
Fabricar o quebrar.
Fabricar o quebrar: la encrucijada de un país que…
9 de noviembre de 2026 09/11/2026
Cerrar el año al límite del desahucio social
Cerrar el año al límite del desahucio social: la …