La fractura social que abre el nuevo curso inmobiliario
 Be Real
La fractura social que abre el nuevo curso inmobiliario
Llega el 1 de septiembre y, con él, ese ritual tácito de reiniciar agendas, firmar contratos y reordenar propósitos. Para miles de personas, sin embargo, la temida «vuelta al cole» no trae olor a libros nuevos, sino el vértigo asfixiante de una búsqueda inmobiliaria que parece una burla macabra. La escena se repite en cada gran ciudad: una cola de cuarenta personas bajo el sol esperando en el portal de un bajo sin apenas luz natural, currículum laboral en mano, avales bancarios preparados y la sensación en el estómago de estar participando en una subasta humana solo por tener un techo.
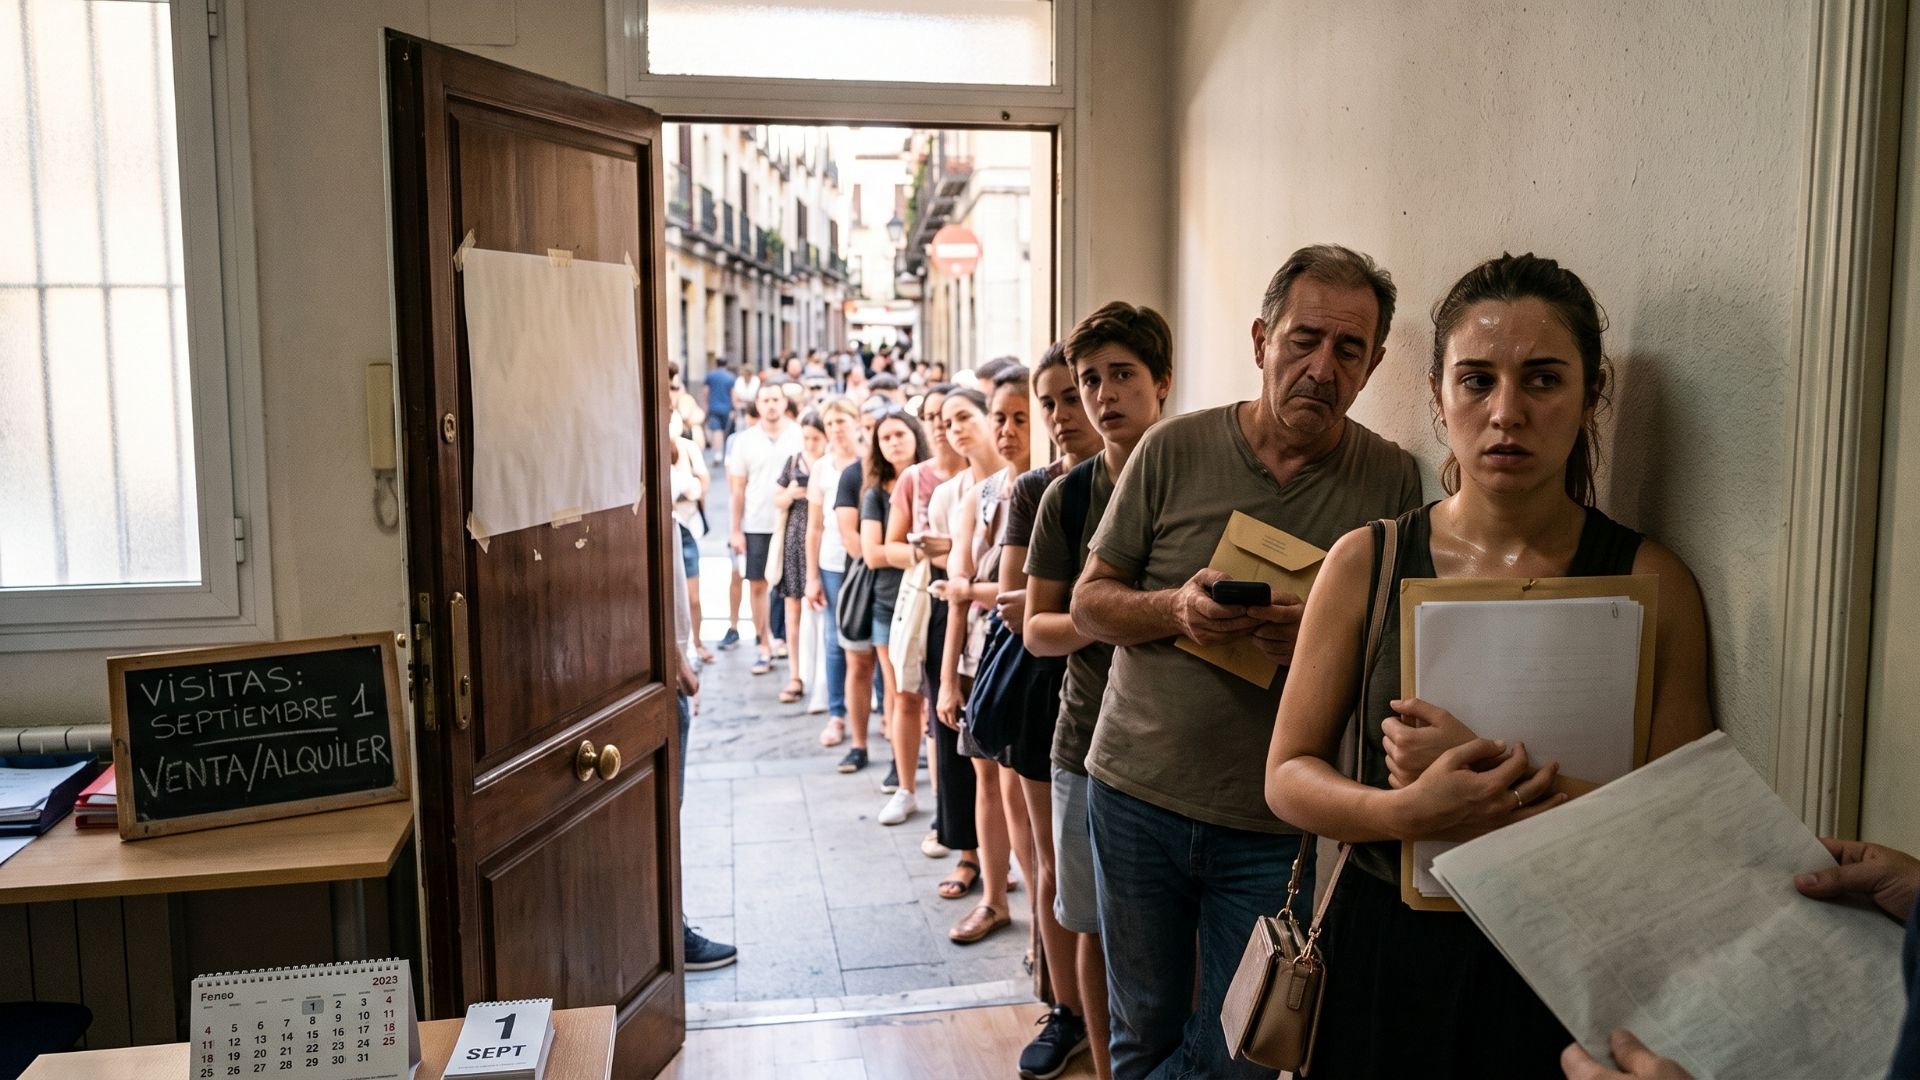
La realidad es que el mercado inmobiliario arranca este nuevo curso atrapado en una esquizofrenia peligrosa. Por un lado, las estadísticas macroeconómicas y los informes sectoriales exhiben una vitalidad envidiable; por el otro, la calle experimenta una de las crisis habitacionales más corrosivas y desesperantes de las últimas décadas.
El purgatorio del alquiler: habitaciones a precio de suite
El mercado del arrendamiento ya no está tensionado; está roto. Con precios medios que pulverizan récords históricos en Madrid, Barcelona, Málaga, Valencia o los archipiélagos, alquilar una vivienda digna se ha transformado en un lujo reservado a unos pocos elegidos. Quien busca piso estos días se topa con un muro: fianzas astronómicas, meses de fianza y garantías adicionales, exigencias salariales que duplican el sueldo medio y la normalización del alquiler por habitaciones, donde un cuarto diminuto roza con soltura los 500 o 600 euros.
Y es que las cifras frías esconden tragedias muy tangibles. Según estimaciones del Banco de España y diversos observatorios sociales, más de 5,5 millones de personas sufren algún grado de exclusión residencial en el país. Alrededor del 40% de los inquilinos se ve forzado a destinar más del 40% de sus ingresos netos únicamente a pagar el alquiler y los suministros básicos, una cifra que los estándares europeos catalogan directamente como sobreesfuerzo financiero severo. Cuando pagar la casa te devora casi la mitad de lo que ganas a fin de mes, una simple avería del coche o una visita al dentista te empuja al abismo.
La consecuencia más inmediata ha sido la fuga de oferta hacia formatos más rentables y desregulados: el alquiler de temporada y la vivienda turística. Los propietarios particulares, temerosos de la inseguridad jurídica, retiran inmuebles del circuito tradicional, provocando una escasez salvaje que retroalimenta la espiral de precios.
Comprar sin herencia: la quimera de la clase media
Si el alquiler expulsa, la compraventa levanta un muro insalvable. A pesar del endurecimiento monetario de los últimos ejercicios y el posterior respiro en los tipos de interés, el precio del metro cuadrado apenas ha corregido; al contrario, en las zonas de alta demanda no para de encarecerse.
La paradoja es sangrante. Para adquirir un piso modesto de 200.000 euros, un comprador necesita tener ahorrados al menos 50.000 o 60.000 euros entre la entrada inicial (el 20% que la banca no suele financiar) y los tributos e impuestos asociados a la operación. ¿Qué joven o trabajador asalariado, pagando alquileres inflados, tiene margen para acumular semejante colchón? Salvo que medie la conocida «banca familiar» mediante herencias o donaciones en vida, toda una generación queda desterrada de la propiedad. España camina a paso firme hacia una sociedad dividida en dos castas: quienes heredan patrimonio y quienes están condenados a pagar rentas perpetuas a los primeros.
El festín del inversor profesional
Mientras el ciudadano medio hace auténticos malabares contables, el segmento de la inversión profesional afronta este 1 de septiembre frotándose las manos. El capital no se asusta; se adapta. Los grandes fondos, family offices y pequeños inversores patrimoniales con liquidez están operando con una agresividad notable. Alrededor del 50% al 60% de las compraventas en los segmentos más cotizados se siguen cerrando directamente al contado, eludiendo la necesidad de hipoteca y barriendo de un plumazo a los compradores particulares en las negociaciones.
Para estos operadores, la crisis habitacional es un catalizador de rentabilidad. El apetito inversor se ha volcado en fórmulas como el Build to Rent (construir para alquilar), el coliving, las residencias de estudiantes o el house flipping (comprar pisos deteriorados, lavarle la cara en tres semanas y revenderlos con un margen del 20%). Hay liquidez de sobra buscando refugio contra la inflación, y el ladrillo residencial español ofrece retornos que pocos activos tradicionales pueden igualar. Lo que para un fondo es una atractiva tasa interna de retorno (TIR) del 7%, para el barrio es la expulsión paulatina de sus vecinos de toda la vida.
Impacto acumulado y un futuro hipotecado
El déficit estructural de vivienda no tiene visos de solucionarse a corto plazo. El sector estima que harían falta más de 600.000 viviendas nuevas asequibles solo para absorber la demanda acumulada y el crecimiento demográfico de las grandes urbes. La lentitud burocrática en la liberación de suelo, el encarecimiento de los materiales y la alarmante falta de mano de obra en la construcción hacen que levantar un bloque de pisos sea hoy un proceso lento y carísimo.
Las consecuencias futuras de este cuello de botella son demoledoras:
• Colapso demográfico e independencia tardía: La edad media de emancipación en España ya roza los 30 años. Sin estabilidad habitacional, los proyectos vitales se postergan y la natalidad sigue cayendo en picado.
• Segmentación territorial extrema: Las ciudades expulsan su fuerza laboral esencial. Camareros, enfermeros, profesores o policías se ven forzados a vivir a una hora y media de sus puestos de trabajo, vaciando de diversidad los centros urbanos.
• Precarización de la jubilación: Quienes hoy no logran comprar llegarán a la edad de retiro cobrando pensiones mermadas mientras siguen atados a un alquiler a precio de mercado libre. La pobreza en la vejez será el próximo gran problema social.
Arranca una temporada clave. Mientras la política se enreda en parches normativos ineficaces y discursos complacientes, la herida de la vivienda se infecta un poco más cada día. Convertir un derecho constitucional básico en un artículo de lujo inaccesible no es un simple desajuste de la ley de la oferta y la demanda; es una bomba de relojería social lista para estallar.
Artículos recientes
30 de septiembre de 2026 30/09/2026
El síntoma que devoró al sistema: de una inquilina en rebeldía a la parálisis de un país
El síntoma que devoró al sistema: de una inquilin…
3 de septiembre de 2026 03/09/2026
Dónde y por qué se apaga la demanda de vivienda en España
Dónde y por qué se apaga la demanda de vivienda e…
3 de septiembre de 2026 03/09/2026
¿Cómo el muro del 30% de ahorro convirtió la vivienda en un privilegio?
¿Cómo el muro del 30% de ahorro convirtió la vivi…
15 de julio de 2026 15/07/2026
139 largas noches de parálisis política Okupa
¿Propiedad privada?, 139 largas noches de parális…
15 de julio de 2026 15/07/2026
El ladrillo sale de la trinchera con preindustrialización.
El ladrillo sale de la trinchera: España estrena …