¿Cómo el muro del 30% de ahorro convirtió la vivienda en un privilegio?
 Be Real
¿Cómo el muro del 30% de ahorro convirtió la vivienda en un privilegio hereditario?
Tener una nómina fija, un contrato indefinido y no deberle un céntimo a nadie ya no basta. Durante décadas nos repitieron la misma cantinela: «estudia, colócate y compra una casa». Pero las reglas del juego han cambiado en silencio, en los despachos, a golpe de algoritmos de riesgo. La banca ha echado el freno de mano. Hoy, las entidades financieras han blindado sus balances prestando, de media, apenas el 72% del valor de tasación o compraventa.
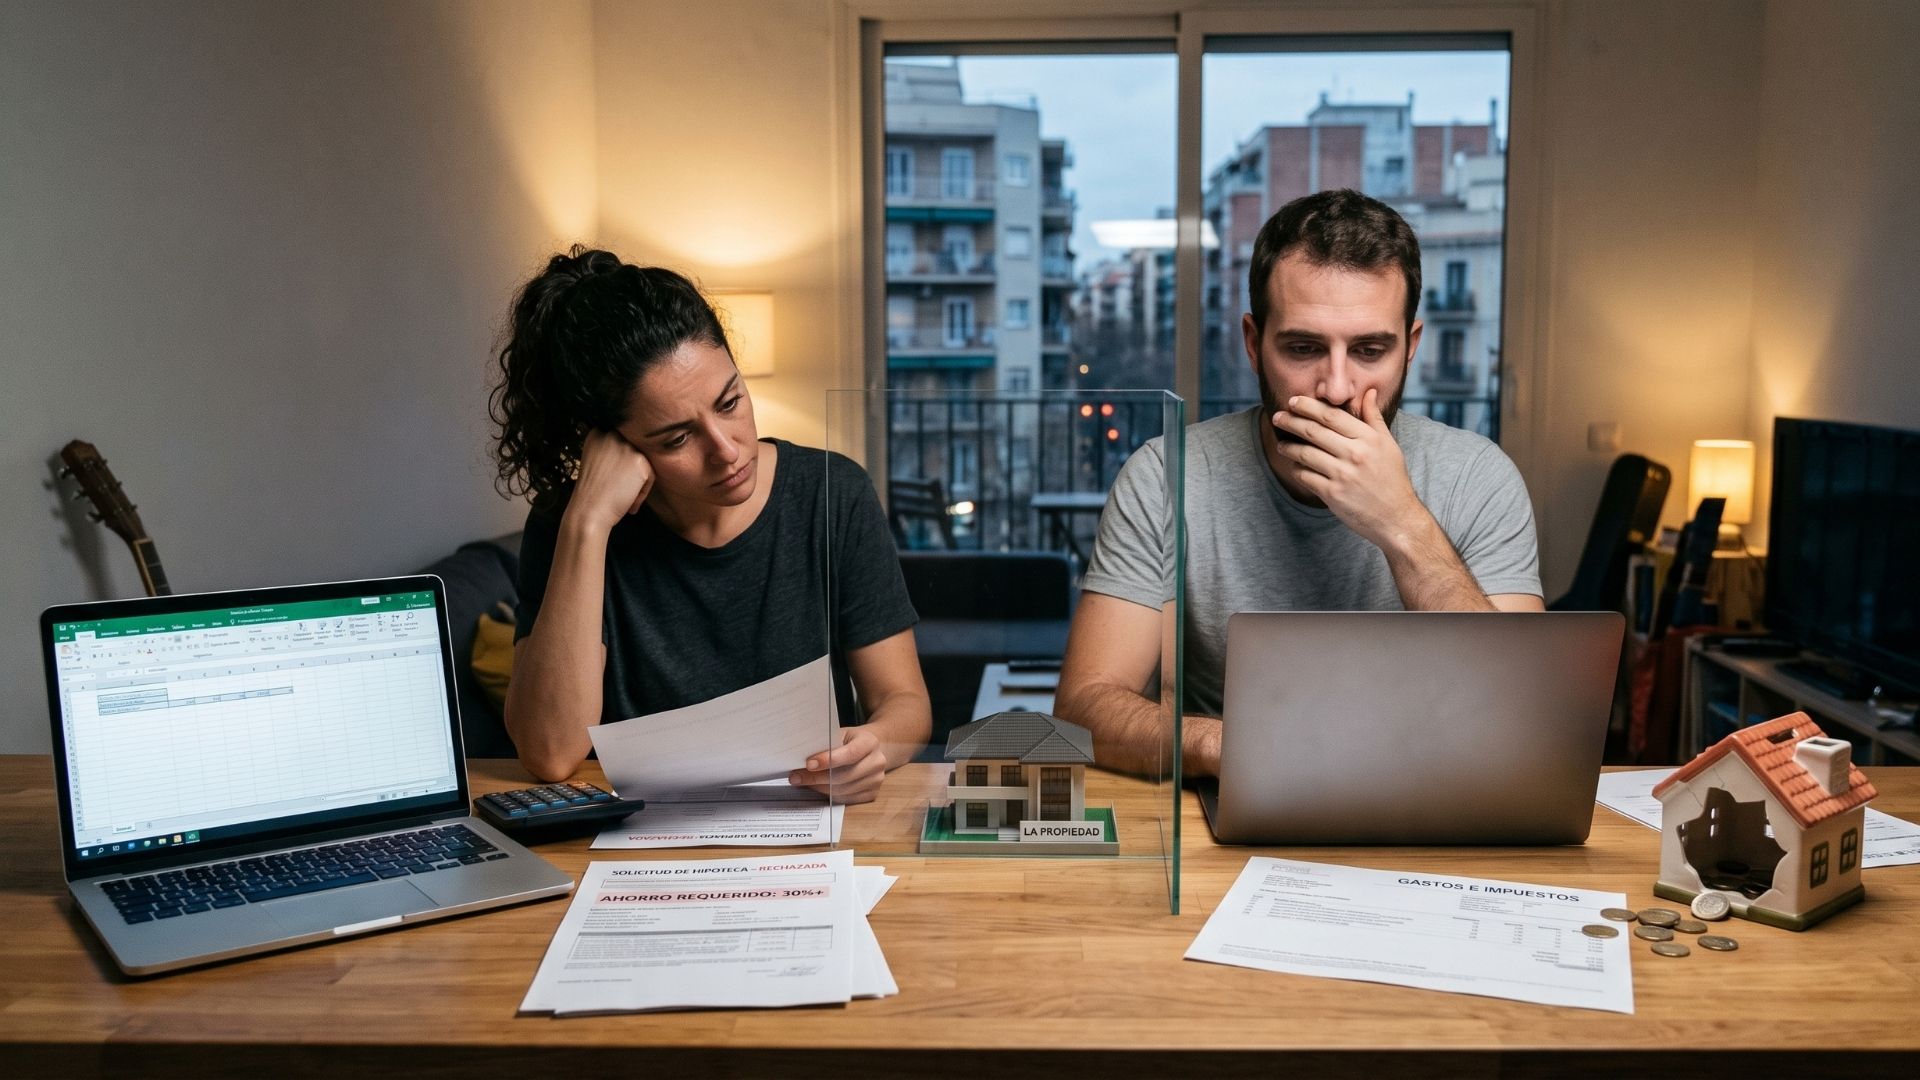
¿La traducción en la calle? Para conseguir las llaves de un piso modesto, el comprador tiene que presentarse en la sucursal con un fajo que cubra ese 28% restante más otro 10% en impuestos y gastos notariales. En la práctica, quien no tenga ahorrado un 30% o 35% del precio del inmueble en dinero contante y sonante, simplemente no existe para el sistema.
La trampa matemática de los 70.000 euros
Hagamos números rápidos, sin maquillaje financiero. Imaginemos un piso de segunda mano en la periferia de cualquier gran ciudad por 200.000 euros, una cifra casi utópica en plazas como Madrid, Barcelona o Málaga, pero bastante representativa del mercado medio. Con el grifo crediticio fijado en ese 72%, el banco apenas aportará 144.000 euros. De golpe, el comprador debe desembolsar de su bolsillo una entrada obligatoria de 56.000 euros, a la que hay que sumar otros 20.000 euros en concepto de impuestos, notaría, tasación y gestoría. En total, nada menos que 76.000 euros de ahorro previo indispensable.
Piénselo un segundo. ¿De dónde saca esa cantidad una pareja de 30 años con salarios medios de 1.400 o 1.700 euros al mes, que a la vez está pagando 900 euros por un alquiler asfixiante? La respuesta es demoledora: de ningún sitio.
La verdad es que la capacidad de ahorro de las familias no da más de sí. Y es que el sistema ha creado una paradoja perversa: se considera solvente a un inquilino para pagar religiosamente 1.000 euros mensuales de renta durante un lustro, pero ese mismo banco le deniega una hipoteca cuya cuota sería de 650 euros porque carece del peaje de entrada. El alquiler se convierte así en una rueda de hámster que devora mes a mes la única herramienta que permitiría escapar de él: el ahorro.
Radiografía del descarte: millones de expulsados del mercado
Las cifras no mienten, aunque a menudo se diluyan en balances macroeconómicos asépticos. Se calcula que más del 65% de los menores de 35 años y una franja creciente de la clase media trabajadora quedan automáticamente descalificados para la compra de primera vivienda por pura falta de liquidez inicial.
Basta con mirar el día a día de esta franja de edad, donde el salario neto medio apenas roza los 1.550 euros mensuales, provocando que la tasa de emancipación juvenil permanezca estancada por debajo del 17%. Para un joven o una pareja que pretenda acumular esa entrada sin auxilio externo, la meta exige entre 10 y 14 años de ahorro ininterrumpido destinando religiosamente el 20% de sus ingresos, lo que retrasa el acceso al primer hogar bien pasados los 40 años.
Por eso el origen del capital inicial se ha vuelto tan decisivo: más del 40% de las operaciones de compra protagonizadas por jóvenes ya dependen de donaciones, herencias anticipadas o avales directos de los padres. Estamos hablando de cientos de miles de hogares atrapados en un limbo financiero. No sufren un problema de ingresos para pagar mes a mes; sufren un déficit insalvable de patrimonio acumulado.
La prudencia bancaria como barrera social
Por supuesto, la banca se defiende esgrimiendo prudencia. Tienen memoria. Nadie quiere volver a la orgía crediticia de 2007, cuando se concedían hipotecas al 110% que incluían la reforma, las vacaciones y el coche nuevo. Aquella resaca aún pesa. El Banco Central Europeo y los reguladores exigen ratios de capital estrictos, y prestar solo el 70-72% del valor blinda a la entidad frente a cualquier corrección a la baja en el precio de los activos.
Desde la perspectiva de la cuenta de resultados de los bancos, la jugada es impecable: riesgo mínimo, rentabilidad asegurada y morosidad controlada. Pero desde el punto de vista social, la consecuencia es letal: el sistema financiero traslada el 100% de la incertidumbre al ciudadano de a pie. La solvencia ha dejado de medirse por lo que ganas y trabajas cada mes; ahora se mide por lo que tu familia pudo acumular en el pasado.
La factura del futuro: una sociedad fracturada
Las consecuencias de este cerrojazo no son solo un dolor de cabeza presente para quienes buscan emanciparse; dibujan un horizonte estructuralmente desolador.
Por un lado, asistimos al auge definitivo del capitalismo hereditario. La compra de vivienda se ha convertido en una lotería biológica donde solo compran quienes heredan o tienen padres con capacidad de adelantar 60.000 euros limpios de polvo y paja. Quienes carecen de ese colchón quedan condenados a engordar el negocio del alquiler perpetuo.
A esto se suma el colapso demográfico. La imposibilidad de acceder a un hogar estable pospone o anula directamente el proyecto de formar una familia; las tasas de natalidad no caen por un mero capricho cultural, caen por falta de metros cuadrados propios y horizontes vitales certeros.
Y finalmente, late una auténtica bomba de relojería en el sistema de pensiones. El modelo de bienestar siempre se diseñó sobre un pilar implícito: la tasa de propiedad. Una pensión media permitía vivir con dignidad porque la vivienda ya estaba pagada en la vejez. Cuando la generación actual llegue a la jubilación pagando rentas de mercado con ingresos mermados, la crisis asistencial será inmanejable.
La banca se ha plantado, es un hecho. Sus fortalezas están aseguradas tras murallas de balances saneados y ratios de cobertura intachables. El problema es que, al levantar ese puente levadizo del 30% de ahorro, han dejado fuera a toda una generación que contempla cómo el derecho constitucional a un techo digno se transforma, firma a firma, en una simple mercancía para quien ya venía rico de casa.
Artículos recientes
30 de septiembre de 2026 30/09/2026
El síntoma que devoró al sistema: de una inquilina en rebeldía a la parálisis de un país
El síntoma que devoró al sistema: de una inquilin…
3 de septiembre de 2026 03/09/2026
Dónde y por qué se apaga la demanda de vivienda en España
Dónde y por qué se apaga la demanda de vivienda e…
3 de septiembre de 2026 03/09/2026
La fractura social que abre el nuevo curso inmobiliario
La fractura social que abre el nuevo curso inmobi…
15 de julio de 2026 15/07/2026
139 largas noches de parálisis política Okupa
¿Propiedad privada?, 139 largas noches de parális…
15 de julio de 2026 15/07/2026
El ladrillo sale de la trinchera con preindustrialización.
El ladrillo sale de la trinchera: España estrena …