Vivir de alquiler tras el BOE
 Be Real
Vivir de alquiler tras el BOE: las nuevas reglas que enfrentan a millones de bolsillos
El Boletín Oficial del Estado no suele destilar poesía, pero cuando publica un decreto sobre vivienda, a miles de personas se les encoge el estómago. Para unos, es el miedo recurrente a que el casero descuelgue el teléfono anunciando una subida inasumible; para otros, el pánico a perder el control sobre el piso que compraron tras media vida pagando letras. Tras meses de ruido parlamentario y titulares incendiarios, la aprobación definitiva del nuevo decreto de vivienda ya es una realidad jurídica. Y conviene aparcar las proclamas partidistas para mirar con lupa la letra pequeña: qué cambia de verdad sobre la mesa de la cocina y en la cuenta bancaria.
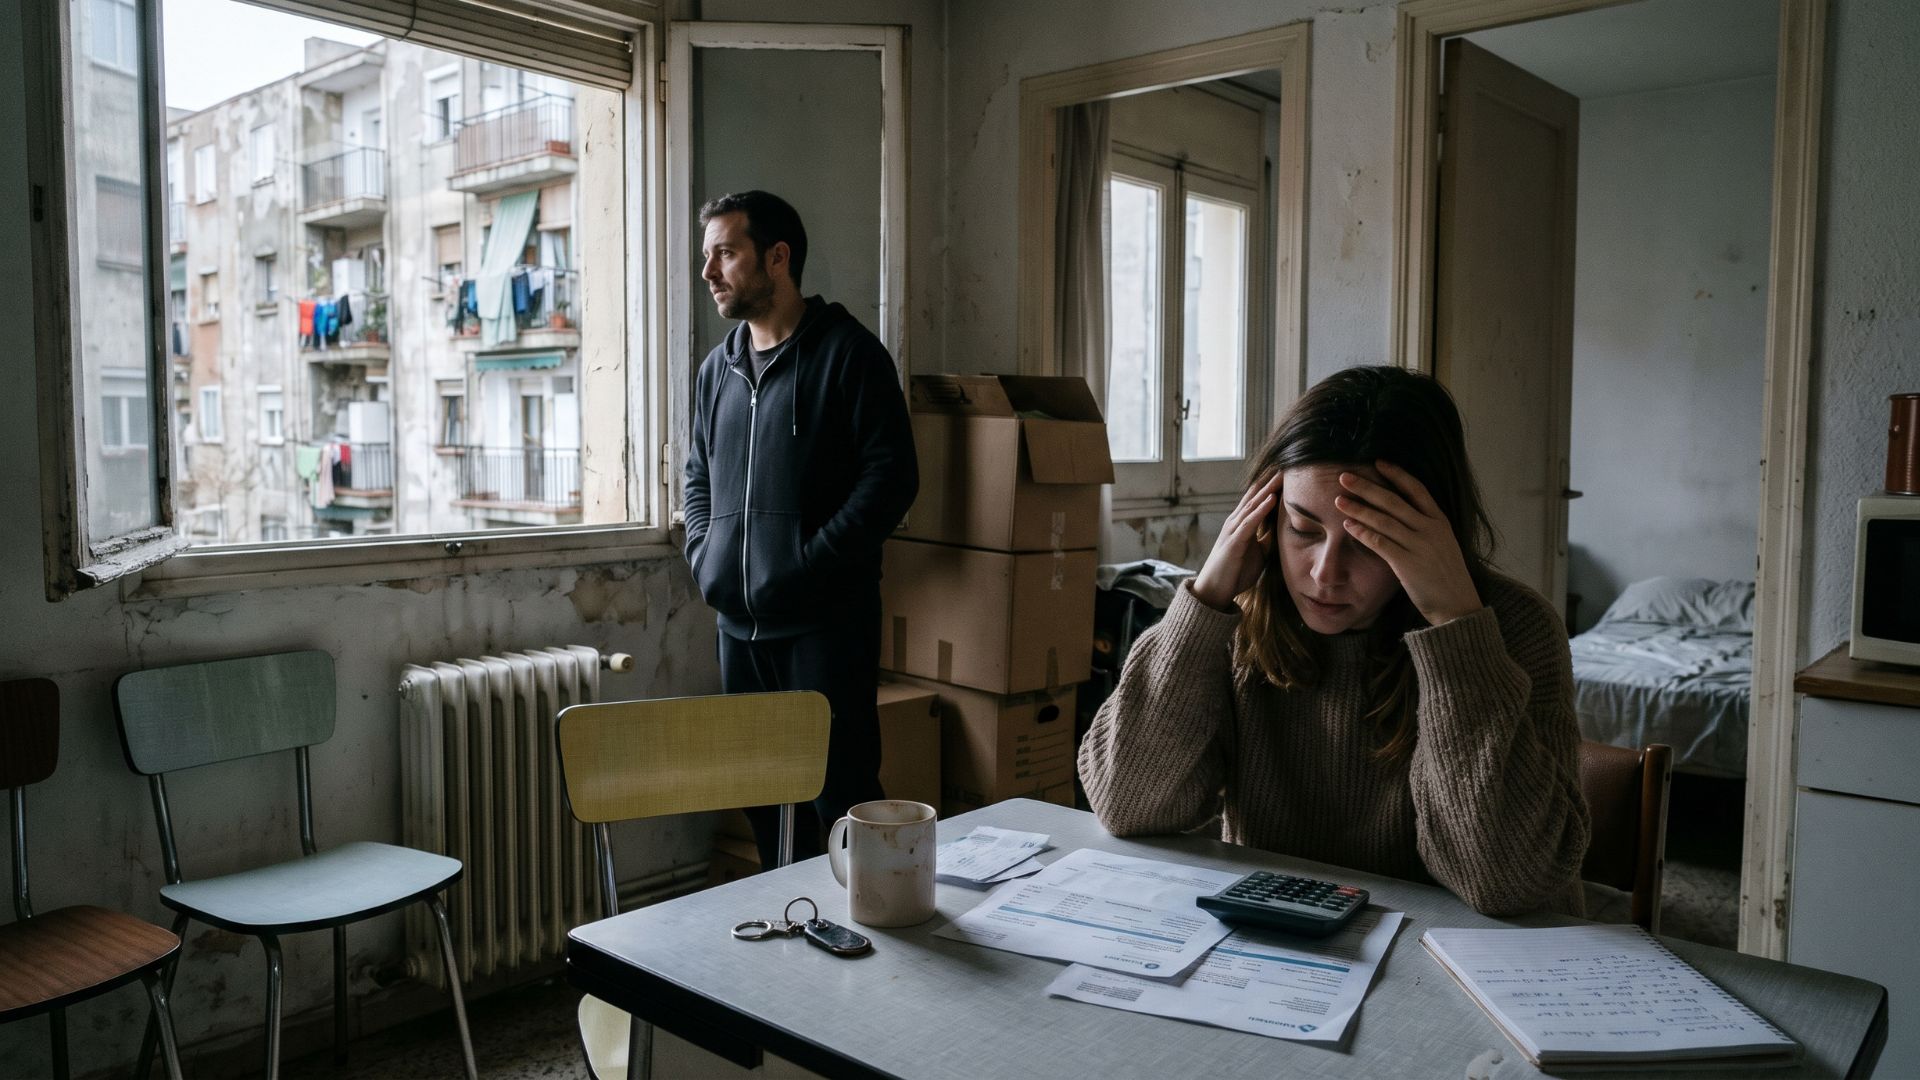
El tablero de juego: lo que cambia en el día a día
La reforma entra como un bisturí en las grietas que el mercado venía explotando en los últimos años. Ya no valen los atajos fáciles ni los contratos de papel mojado.
Prórrogas extraordinarias de hasta dos años: Si el contrato de un inquilino vence antes de finalizar 2028 y ha cumplido religiosamente con sus pagos en los últimos ocho meses, tiene derecho legal a solicitar una prórroga de hasta dos años manteniendo las mismas condiciones. El propietario solo puede sortearla si necesita la vivienda para sí mismo o un familiar directo debidamente acreditado, o si accede a renegociar con una bajada de al menos el 5 % de la renta.
El cerrojazo a las actualizaciones desbocadas: La actualización de las rentas queda capada a un máximo general del 2 %. Además, si el precio pactado ya supera el índice estatal de referencia, la subida obligatoria es del 0 %: congelación total.
El fin del coladero de los contratos de temporada y habitaciones: La verdad es que muchos arrendadores se habían refugiado en estas fórmulas para esquivar la regulación. Eso se acabó. Ahora, el alquiler temporal exige una causa real, justificada y documentada (estudios, traslado laboral) con un tope estricto de 12 meses; de lo contrario, se reclasifica automáticamente como vivienda habitual con todas sus protecciones. Y en el alquiler por habitaciones, la suma de las piezas nunca podrá exceder la renta que correspondería al piso completo.
Gastos y cargas: Prohibido trasladar al inquilino el Impuesto sobre Bienes Inmuebles (IBI), tributos municipales o gastos de gestión inmobiliaria en los nuevos contratos. Las garantías adicionales a la fianza también quedan fijadas en un tope máximo de dos mensualidades.
Vulnerabilidad e impagos: En supuestos de vulnerabilidad económica acreditada, los desahucios se suspenden, obligando a la Administración a ofrecer alternativa habitacional en dos meses o asumir la deuda. Eso sí, el decreto introduce un matiz crucial: a los pequeños propietarios con dos viviendas o menos no se les aplica esta paralización automática.
Radiografía del impacto: millones de bolsillos en el punto de mira
¿De cuánta gente estamos hablando? En España residen de alquiler alrededor de 3,5 millones de hogares, cerca de 8,5 millones de personas. Más del 40 % de esos hogares destina actualmente más del 40 % de sus ingresos mensuales exclusivamente a pagar el techo que los cubre, rebasando con creces el umbral de sobreesfuerzo financiero recomendado por los organismos europeos.
Al otro lado del espejo no habitan gigantescos fondos buitre de silueta abstracta, al menos no en su mayoría. El 85 % del parque residencial en alquiler pertenece a pequeños propietarios particulares: familias de clase media que tienen una segunda vivienda como complemento a la pensión o como colchón de ahorros. El choque entre ambas realidades es constante y descarnado.
Luces, sombras y el fantasma de la fuga de oferta
A corto plazo, para el inquilino que vive al límite de su nómina, el decreto supone un balón de oxígeno indiscutible. Evita subidas salvajes de la noche a la mañana, corta la sangría de los falsos contratos de temporada y frena desahucios desesperados en casos de extrema exclusión. Brinda estabilidad emocional, algo que no cotiza en bolsa pero sostiene la vida.
Y es que, sin embargo, los analistas y economistas inmobiliarios encienden las luces de alarma de cara al futuro. La historia económica rara vez premia las buenas intenciones cuando estas colisionan contra las leyes de la oferta y la demanda.
Al limitar los márgenes, encorsetar las prórrogas y aumentar las cargas burocráticas, el riesgo inmediato es la contracción del mercado. Muchos particulares, asustados por la inseguridad jurídica o la imposibilidad de rentabilizar el inmueble frente a la inflación, optan por retirar sus viviendas del alquiler residencial para ponerlas a la venta, dejarlas cerradas o derivarlas hacia alternativas menos vigiladas.
Menos pisos en el mercado significa un embudo todavía más estrecho para quien busca emanciparse o mudarse por trabajo. Los propietarios que decidan quedarse endurecerán los filtros: nóminas blindadas, contratos indefinidos de años de antigüedad y avales desorbitados. Los más vulnerables, irónicamente, corren el riesgo de ser los primeros expulsados por la puerta de atrás.
El decreto alivia la fiebre inmediata, pero no construye hospitales. Mientras las administraciones públicas no aborden de raíz el verdadero déficit estructural, levantar un parque público de vivienda social a la altura de la media europea, que apenas roza el 2,5 % en España frente al 9 % comunitario, cualquier reforma normativa terminará pareciéndose demasiado a repartir una manta demasiado corta: si tapas los pies del inquilino, dejas a la intemperie la oferta del casero, y el frío, tarde o temprano, vuelve a colarse en la casa.
Artículos recientes
4 de noviembre de 2026 04/11/2026
¿A dónde fueron a parar los millones para vivienda?
¿A dónde fueron a parar los millones para viviend…
1 de noviembre de 2026 01/11/2026
LA GRAN ESTAFA POLÍTICA DE LA VIVIENDA.
LA GRAN ESTAFA POLÍTICA DE LA VIVIENDA.EL GOBIERN…
20 de octubre de 2026 20/10/2026
La ratonera del alquiler: cómo el intervencionismo secó el mercado español
La ratonera del alquiler: cómo el intervencionism…
30 de septiembre de 2026 30/09/2026
El síntoma que devoró al sistema: de una inquilina en rebeldía a la parálisis de un país
El síntoma que devoró al sistema: de una inquilin…
3 de septiembre de 2026 03/09/2026
Dónde y por qué se apaga la demanda de vivienda en España
Dónde y por qué se apaga la demanda de vivienda e…